Pocas empresas manejan datos tan variados y sensibles como una aseguradora o una correduría de seguros. En un solo expediente puede haber datos de salud del asegurado, información financiera del tomador, datos de terceros involucrados en un siniestro, informes médicos, pericias, declaraciones. Cuando ese expediente cierra, o cuando ha superado el plazo de conservación exigido por la regulación del sector, la destrucción de esa documentación no puede resolverse con una trituradora de oficina. Las consecuencias de hacerlo mal, en un sector tan regulado como el asegurador, pueden ir mucho más allá de una sanción de la AEPD.
Qué documentación manejan las aseguradoras que requiere destrucción confidencial
Las pólizas en papel con datos del tomador y los asegurados contienen, como mínimo, nombre completo, dirección, fecha de nacimiento y datos económicos. En seguros de salud, enfermedad o vida se añaden datos de condición de salud, historial médico, diagnósticos previos o en algunos casos datos genéticos. Todo ello entra en la categoría de datos sensibles del RGPD, con las protecciones reforzadas que eso implica.
Los expedientes de siniestros son especialmente complejos. Pueden contener partes de accidente, informes policiales, declaraciones de testigos, datos de terceros perjudicados, pericias técnicas y resoluciones judiciales. Toda esa información es sensible y confidencial, con independencia de si el siniestro está cerrado o no.
La documentación financiera —propuestas, presupuestos detallados, informes de solvencia, datos bancarios para el pago de primas o de indemnizaciones— completa el cuadro de material que requiere un proceso de destrucción certificado cuando ya no es necesario conservarlo.
Qué exige la regulación del sector asegurador sobre la destrucción de documentación
Las aseguradoras están sujetas a la supervisión de la Dirección General de Seguros y Fondos de Pensiones (DGSFP) y deben cumplir tanto con el RGPD como con la normativa sectorial específica. La Ley de Contrato de Seguro establece plazos de prescripción de derechos y acciones que condicionan los plazos de conservación de la documentación. Una vez vencidos esos plazos, conservar documentación con datos sensibles sin necesidad es un riesgo, no una precaución.
El RGPD, por su parte, obliga a garantizar que la destrucción de datos personales sea efectiva e irreversible, y que exista evidencia de que el proceso se realizó correctamente. Para una aseguradora, cuya actividad está sometida a auditorías internas y externas con frecuencia, esa evidencia tiene que ser sólida y fácilmente recuperable cuando se solicita.
El proceso de Patranser para aseguradoras y corredurías
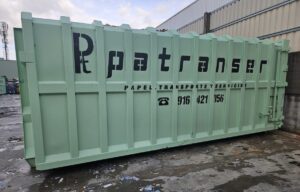
El servicio comienza con la instalación en las instalaciones de la aseguradora o correduría de contenedores con cerradura, en las capacidades adecuadas al volumen y ritmo de generación de documentación. Los contenedores permanecen bajo llave hasta el momento de la recogida, con la llave en poder del personal del cliente. Nadie tiene acceso al contenido entre una recogida y la siguiente.
La recogida se realiza bajo custodia: los contenedores se transportan directamente a las instalaciones de Patranser en Fuenlabrada sin paradas intermedias. La destrucción se realiza en una sala cerrada con cámara de vigilancia, con un operario que trabaja solo durante el proceso y que cuenta con certificado de antecedentes penales. La grabación queda a disposición de la aseguradora si necesita presentarla como evidencia.
Una vez destruida, la documentación se enfarda y se envía a reciclaje. La aseguradora recibe el certificado de destrucción conforme a la norma UNE-EN 15713, emitido por ADOK como entidad de certificación acreditada. Ese certificado es el documento que se presenta ante la DGSFP, ante la AEPD o ante cualquier auditoría interna o externa del sector.
Por qué el nivel de rigor en el proceso importa en el sector asegurador
El sector asegurador opera en un entorno de alta regulación y alta exposición reputacional. Una brecha de datos que implique información médica de asegurados o datos financieros de tomadores puede derivar en sanciones del regulador, demandas de afectados y daño reputacional severo. El coste de prevenir esa situación —un sistema organizado de destrucción confidencial con los certificados adecuados— es incomparablemente menor que el coste de gestionarla una vez que ha ocurrido.
Los corredores de seguros independientes, que gestionan documentación de múltiples compañías y clientes, tienen además la responsabilidad de garantizar que la información de cada cliente está protegida frente a los demás. La destrucción separada por cliente, con certificados individuales, es el estándar que da las garantías necesarias en ese tipo de operativa.
Cómo integrar la destrucción documental en el ciclo de gestión de expedientes
Lo más eficiente es incorporar la destrucción de documentación al calendario de revisión de expedientes cerrados. Una revisión anual o semestral que identifique la documentación que ha superado su plazo de conservación y programe su destrucción es más ordenada que acumular material hasta que el archivo desborda y hay que gestionar todo a la vez.
Los contenedores con cerradura instalados en las instalaciones facilitan esa integración: el personal puede ir depositando documentación a destruir de forma continua, sin necesidad de esperar a una revisión masiva del archivo. Cuando el contenedor está lleno o se alcanza la fecha de recogida acordada, el proceso de destrucción se activa automáticamente.
Si tu aseguradora necesita organizar la destrucción de documentación con los estándares de un sector tan regulado como el asegurador, en Patranser podemos explicarte el proceso y la documentación que emitimos. Sin compromiso.
Preguntas frecuentes
- ¿Los datos de salud de los asegurados tienen un tratamiento especial en la destrucción documental?
- Sí. Los datos de salud son datos de categoría especial según el RGPD y tienen protección reforzada. Eso implica que las medidas de seguridad en su tratamiento, almacenamiento y destrucción deben ser más estrictas que las aplicables a datos ordinarios. La destrucción certificada con trazabilidad completa —como la que ofrece el servicio de Patranser con certificado UNE-EN 15713 por ADOK— es el estándar mínimo exigible para ese tipo de documentación.
- ¿Cuánto tiempo debe conservar una aseguradora la documentación de un siniestro?
- Los plazos de conservación varían según el tipo de seguro y la normativa aplicable. La Ley de Contrato de Seguro establece plazos de prescripción de acciones que condicionan los períodos de conservación. Para una orientación precisa sobre los plazos aplicables a cada tipo de expediente, conviene consultar con el servicio jurídico de la compañía o con un asesor especializado en regulación del sector asegurador.
- ¿Las corredurías de seguros independientes tienen las mismas obligaciones que las aseguradoras?
- Las corredurías también están sujetas al RGPD y a la normativa sectorial de mediación en seguros. Al gestionar documentación de múltiples compañías y clientes, tienen además la responsabilidad de garantizar que la información de cada uno está protegida frente a los demás. En la práctica, las exigencias son comparables a las de las aseguradoras en lo que respecta a la destrucción segura de documentación.
- ¿La grabación del proceso de destrucción tiene valor como evidencia ante la DGSFP?
- La grabación del proceso es una evidencia complementaria que demuestra de forma visual que la destrucción se realizó bajo las condiciones declaradas en el certificado: sala cerrada, operario acreditado, proceso supervisado. No sustituye al certificado UNE-EN 15713, pero lo refuerza significativamente. En auditorías del sector asegurador, disponer de ambas evidencias es la posición más sólida.
- ¿Puede Patranser emitir certificados de destrucción separados por línea de negocio o por tipo de documentación?
- El certificado estándar cubre el proceso de destrucción de forma global. Para necesidades específicas de desglose por tipo de documentación o por expediente, conviene consultarlo con Patranser al inicio del contrato para acordar el formato de documentación que mejor encaje con los sistemas de gestión de la aseguradora.
- ¿Un corredor de seguros independiente con volumen bajo de documentación puede contratar el servicio?
- Sí. El servicio de Patranser no tiene un volumen mínimo fijo. Para corredores con bajo volumen, la solución más habitual es un contenedor de 120 litros con recogida trimestral o semestral, que resulta razonable en términos de coste y de organización interna. Lo importante es que el proceso quede documentado con el certificado correspondiente, independientemente del volumen.